过去十年,母婴行业卷过配方、卷过渠道、卷过颜值包装。但当出生率持续走低、奶粉纸尿裤增长见顶,行业一直在寻找下一个结构性增量。一个被长期低估的赛道正在浮出水面:过敏管理。
相关数据显示,2025年国内儿童防敏零售市场规模突破1095亿元,年复合增长率达23%,完成了从百亿级专业细分市场向千亿级大众消费市场的跨越。这个数字放在母婴行业整体增速放缓的背景下,显得格外突出。
更重要的是,过敏管理不是又一个“概念风口”。它对应的是一个高度确定的、正在加速扩大的刚性需求群体。
01
需求端的结构性变化
过敏正在从
“特殊问题”变成“普遍焦虑”
有机构调研显示,2岁以下城市家长中,40.9% 自报孩子存在过敏困扰。儿童过敏门诊就诊患儿中,46.9% 在3岁以下。
这意味着,过敏风险高度集中在“生命早期1000天”这个关键窗口期。大量育儿家庭在宝宝婴幼儿阶段就要直面过敏带来的喂养、护理多重考验。专家指出,婴幼儿阶段以食物过敏、特应性皮炎为主,随年龄增长逐步迁移为过敏性鼻炎,甚至进展为哮喘。
值得注意的是,过敏的发生并不完全由遗传决定。遗传基因、家庭养宠、室内过度清洁、剖宫产、抗生素暴露等遗传与环境双重因素共同推高过敏概率,其中环境诱因占比高达68%——即便没有家族过敏史,宝宝同样存在过敏风险。
这一组数据指向一个关键判断:低敏育儿不再是小众敏宝家庭的特殊需求,而是正在成为新生代父母的普遍育儿焦虑。
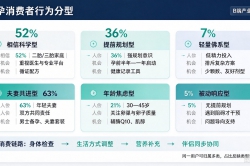
在消费决策权重中,安全性以50% 占比高居第一,显著高于功效、配方、价格。71% 的家长愿意为更安心的低敏产品支付溢价,73% 会主动研读产品配方成分,83% 会主动规避香精、酒精等刺激性成分。医生是消费者最信任的信息来源,信任度达69%,远超博主、电商详情页和线下导购。
但行业痛点同样突出:64% 的消费者遭遇选品难题,30% 的家长直言市面上低敏宣称鱼龙混杂,真假难辨。概念营销正在透支消费者的信任。
02
赛道结构
三大品类协同
但增长引擎尚未被充分激活
低敏赛道已经跳出过去单一低敏奶粉的局限,形成低敏奶粉(基本盘)、低敏营养(增长引擎)、低敏洗护(认知入口)三维协同的完整生态。
低敏奶粉是整个赛道的基本盘,具备高集中度、高复购率、高信任门槛的“三高”特征。行业TOP10品牌占据94.8% 的市场份额,市场持续向高端价格带迁移,270元以上高价段贡献约75% 的销售额。目前市场形成了羊奶粉、高乳清、氨基酸、深度水解、适度水解等清晰的阶梯喂养路径,配方不再局限于解决蛋白致敏,而是叠加HMO、益生菌、MCT、DHA&ARA等营养,兼顾免疫调节、消化吸收、脑眼发育,实现脱敏之外的全维度生长支持。
低敏营养是未来赛道最大的增长极。同比增速与低敏奶粉持平,但整体渗透率尚处于早期。消费需求按照儿童成长周期实现清晰分层:3-6岁聚焦皮肤、呼吸道双重屏障修护;7-12岁侧重长期体质维稳。壹营养、健敏思、滴适宝、inne等品牌均已推出适配敏宝的DHA、维生素等产品,不同年龄段家长均愿意为对应功效支付高额溢价。
低敏洗护则是认知入口。家长对宝宝皮肤屏障的关注,天然引导他们关注洗护产品的成分安全性,2026第九届中国婴童细分行业大会上,低敏无敏被明确列为母婴品牌抢位的关键赛道,多家品牌推出无敏原配方,推动行业向更精准方向升级。
菲仕兰发布的皇家美素佳儿适度水解奶粉更是给出了一个关键数据:在一项随机对照临床研究中,使用该配方的宝宝过敏发生率显著降低,实现了“牛奶蛋白过敏风险降低76%” 的成果。这说明,低敏赛道的竞争已经从“概念宣称”走向“临床实证”。
03
渠道的价值重构
从“卖低敏产品”
到“做过敏管理服务”
低敏赛道的特殊性在于,它天然不适合“货架逻辑”。一个家长面对满墙的“低敏”“无敏”“适度水解”标签,最需要的不是更多选择,而是专业判断。
这正是母婴渠道的机会所在。低敏消费的决策链极长——家长需要先判断孩子是否存在过敏风险,再确定过敏类型(食物/皮肤/呼吸道),然后匹配对应的产品方案,最后还需要持续跟踪调整。这个链条中的每一个环节,线上渠道都只能解决“买什么”,无法解决“该怎么判断”和“接下来怎么办”。
医生虽然是消费者最信任的信息来源,但医生的服务半径有限,无法覆盖日常喂养和护理的每一个细节。母婴渠道恰恰可以填补这个空白——成为连接医生诊断和家庭日常管理之间的“服务节点”。
具体而言,母婴店可以做三件事:
第一,建立基础过敏风险评估能力。店员经过培训,能够识别常见的过敏信号——反复湿疹、频繁吐奶、大便异常、揉眼揉鼻等,并给出“建议就医”或“调整喂养方案”的初步建议。这不涉及医疗诊断,但能帮助家长缩短“发现问题到采取行动”的时间。
第二,从“单品推荐”转向“阶段方案”。 过敏管理是一个长期过程。0-6月龄以低敏奶粉+低敏洗护为主;6-12月龄叠加低敏辅食和营养补充;1-3岁关注肠道菌群调节和免疫支持。母婴店可以根据宝宝的月龄和过敏表现,提供分阶段的组合方案,而不是每次都重新选品。
第三,建立“使用反馈”追踪机制。 过敏管理的效果需要家长观察和记录——湿疹是否减轻、大便是否改善、夜醒是否减少。母婴店可以通过会员体系,定期回访使用情况,根据反馈调整方案。这种“跟踪式服务”不仅能提升复购率,更能建立线上渠道无法复制的信任关系。
04
这个赛道的长期逻辑
不是“风口”,是“结构”
低敏赛道和过去几年母婴行业追过的很多“风口”有本质区别。
它不是由某个概念、某款爆品或某次营销事件驱动的。它是由出生人口结构变化、环境因素变化、育儿认知升级三重力量共同推动的。当过敏发生率持续走高、当家长对“安全”的支付意愿超过“功效”和“价格”、当医生推荐成为最重要的信任来源——这个赛道的增长就具备了结构性的支撑。
对母婴渠道而言,低敏赛道的价值不仅在于“多卖一个品类”,更在于它提供了一个重新定义门店角色的契机。 当门店从“卖奶粉的地方”变成“帮我管孩子过敏的地方”,客单价、复购率、用户粘性都会发生质的变化。
千亿市场已经成型,但真正的竞争才刚刚开始。谁能把“低敏”从货架标签变成服务能力,谁就能在这个结构性增量中占住位置。