双11走到第十八年,母婴行业最该盯的已经不是“谁登顶榜单”。
平台抹平价格红利,家长决策愈发理性。大促不会凭空创造增量,只会把品牌、渠道之间原本就存在的差距,彻底摊开在所有人眼前。

01
告别低价冲动
确定性成母婴消费第一刚需
多数品类可以靠冲动消费拉动成交,母婴赛道天然例外。
奶粉、纸尿裤、洗护、营养品,自带重信任、慢决策、高复购的属性。哪怕直播间节奏拉满、限时口令不断,家长在宝宝入口与贴身用品上,很难做出即兴下单的决策。
回看过去一年大促的市场表现,这条逻辑已经写进战报:高端奶粉靠“新鲜直达”拉动增长,营养品和洗护品牌靠成分叙事持续领跑,抖音母婴头部的位置,更多被扎实的成分科普、真实用户测评,以及沉淀下来的妈妈圈层口碑占据。
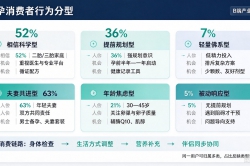
这些在过去一年被反复验证的趋势,放到2026双11前夕,指向一个更清晰的判断,消费者愿意为检测报告、研发实力和真实口碑付溢价,已经从个例变成趋势。
母婴双11的底层逻辑已经完成切换:过去是囤货节,现在是信任结算日。还在照搬美妆 “全网底价 + 倒计时逼单”模式的母婴品牌,转化效率持续走低,很容易被用户直接划走。
02
大促之外
另一条增长曲线正在浮出水面
双11铺天盖地的战报里,即时零售这条曲线,最容易被行业忽视。
此前大促周期,美团闪购奶粉品类交易额实现大幅增长;孩子王、爱婴室、Babycare 等头部母婴企业,都在持续加码近场履约能力。
深夜纸尿裤告急、出门前奶嘴遗失、宝宝突发不适急需退热贴、新手爸妈想用小罐奶粉试喝,这类需求不看重跨店满减,不用等到 11 号零点,却是育儿家庭最高频的消费场景。
即时零售售卖的从来不是大促低价心智,而是消除育儿焦虑的确定性。
2026年的双11,母婴渠道格局已经形成清晰的三分结构:天猫、京东承接家庭计划性囤货与高端大件;抖音、小红书承接科普种草,助力新品牌破圈;美团、京东秒送、淘宝闪购承接应急补货和社区近场服务。
单纯坐等平台流量、靠进货囤货过日子的传统母婴门店,生存空间会持续压缩。能活下去的实体店,都在转型成为本地育儿服务站+即时履约网点+私域会员中心。

03
从0-3岁到全家
母婴消费的版图向外扩圈
解读今年大促机会,不能只盯着奶粉、纸尿裤两大传统标品。延续往年的消费趋势,2026 双 11 释放出一个更明确的信号:母婴消费的边界,正在被系统性拓宽。
潮流毛绒、婴童睡眠、儿童防晒等品类持续升温。这类产品的购买者未必是婴幼儿,决策者也不局限于传统母婴人群。年轻父母既为孩子消费,也愿意为自身情绪价值买单;童装早已不止满足保暖刚需,更是家庭审美、户外运动、校园生活的综合表达。
营养品、产后修复、亲子出行赛道热度稳步上行。传统认知里的母婴生意局限在 0—3 岁婴幼儿,如今赛道版图持续延伸,覆盖备孕女性、0—3岁婴幼儿、4—14岁中大童、关注自我状态的宝妈,以及全家健康消费。
今年双11有望跑出增长的品牌,都在做同一件事:把单品打包成场景解决方案。新生儿出院套装、敏宝洗护组合、入园防护套餐、宝妈产后养护礼盒、周末亲子出行包。大促比拼的不再是单品售价,而是“不同成长阶段该用什么产品”的专业判断力。
04
结语
双11以前是母婴行业的放大镜:谁会投流、谁敢压价,谁就能收割短期流量红利。从2026年开始,双11是母婴行业的CT机:供应链稳不稳、专业内容真不真、会员关系深不深、近场服务能不能落地,一轮大促跑下来,品牌与渠道所有短板全部现出原形。
以后没有“双11救品牌”这回事了,只有那些平日里深耕育儿家庭需求、打磨产品与服务的玩家,才会在双11被再一次选择。