中秋节和国庆假期重叠,2026年被称为“月饼大年”。
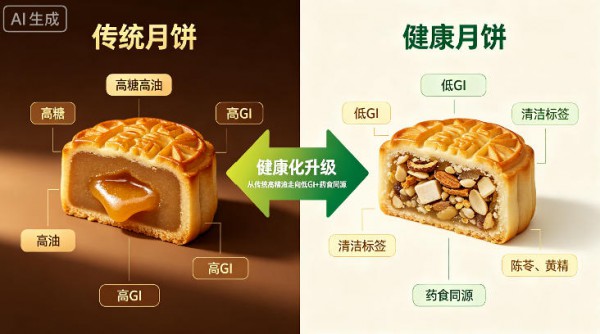
但今年的月饼市场,健康化已经从加分项变成了必选项。京东平台数据显示,“低糖月饼”搜索量同比大幅攀升。盒马调研数据也印证了这一趋势,96.7% 的受访用户将“健康”作为选购月饼的首要标准。
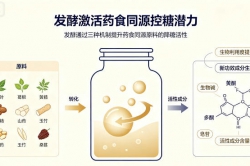
苏州稻香村2026年中秋产品策略直接围绕“低GI、清洁标签、药食同源”三个核心维度展开,推出“红豆陈皮、莲蓉党参、五仁黄芪、椰蓉茯苓”四款低GI药食同源月饼,精准覆盖控糖人群、孕产人群及健身人群。西安老字号安旗食品也推出了低GI、药食同源、清洁标签四大系列健康月饼,低GI月饼升糖指数被严格控制在55以下,远低于普通月饼60至70的GI数值。
对正在转型全家营养的母婴渠道而言,月饼行业的健康化浪潮提供了三个值得关注的机会和一个长期趋势。
机会一:孕产人群的“控糖刚需”,母婴店可以承接
苏州稻香村的低GI月饼直接标注“孕产人群”为适用对象。安旗食品的健康月饼同样覆盖“控糖人群、中老年及青少年等群体”。沃尔玛等商超也将“低糖”“药食同源”作为卖点突出标注,适配“老人、小孩以及注重健康养生的消费人群”。
对母婴渠道的意义在于,孕期血糖管理是孕产期的高频刚需,妊娠期糖尿病发病率持续走高,但市面上针对孕产妇的即食型健康点心严重匮乏。月饼行业已经验证了“低GI+药食同源”在孕产人群中的市场需求,母婴店完全可以借鉴这一逻辑,在孕产专区引入“低GI孕产点心”“药食同源孕产零食”等品类,承接这一明确需求。
机会二:药食同源成分“市场验证”,母婴选品有了风向标
前两年药食同源月饼刚兴起时,部分品牌倾向于挑选药食同源目录中稀罕、有噱头的食材。但今年,品牌选料思路从“话题冷门”转向了“市场热度”。
最典型的例子是黄精。2026年上半年,黄精以40.72%的销售额占比领跑药食同源品类,同比暴涨1135.43%。今年黄精被集中应用到月饼中——安徽九华黄精品牌“藏山金”推出九华黄精月饼,沃尔玛沃集鲜与李良济联名推出黄精枸杞五黑味月饼,温州齐天乐食品推出以黄精搭配葛根粉、山药粉的药食同源月饼。类似的趋势在党参、黄芪、茯苓、陈皮等成分上也同样显著。
对母婴渠道的意义在于,月饼市场对药食同源成分的“市场筛选”,本质上是一次大规模的消费者偏好测试。黄精、山药、茯苓、陈皮、山楂、鸡内金等成分在月饼市场已获得广泛验证,家长对这些成分的认知度和接受度极高。母婴店在选品时,完全可以“跟着月饼市场的热度走”——这些成分在月饼里被验证了,在母婴零食里同样会被接受。
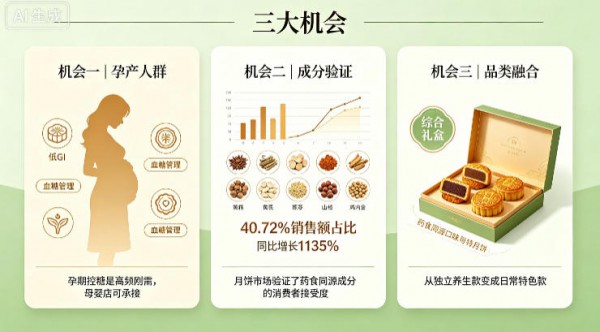
机会三:药食同源从“独立养生款”变成“日常特色款”,母婴店可以借鉴品类融合策略
前两年,纯中药、养生月饼礼盒是不少品牌中秋产品线里的亮点款。但今年,品牌不再单列药食同源产品线,而是将其作为特色风味融入主流综合礼盒。
广州酒家同样将药食同源口味与传统的双黄纯白莲蓉、流心奶黄等并列在同一个礼盒中,药食同源只是礼盒里的一个选项,而不是整个礼盒的定位。
对母婴渠道的意义在于,药食同源产品不必刻意独立成“专区”或“系列”,而是可以作为“功能加持”融入现有品类。比如在现有儿童零食基础上,开发“山药茯苓款”、“山楂鸡内金款”——家长不需要被教育“这是什么”,只需要知道“这款比普通款多了一个好处”。
一个长期趋势:药食同源节令食品正在突破“节日限定”
月饼本质上是一种中式烘焙产品。过去它被节令属性牢牢限制住了,但今年,产品形态和购买方式都在推动它向日常消费靠拢。
药食同源食材本身具备健康属性,口味处理上也比传统月饼更清淡,更容易被当作日常点心接受。渠道的变化尤为关键——盒马、沃尔玛、小象超市把药食同源月饼放进了常规货架,定位就是下午茶和零食糕点,而不是只在中秋前后做短期堆头。
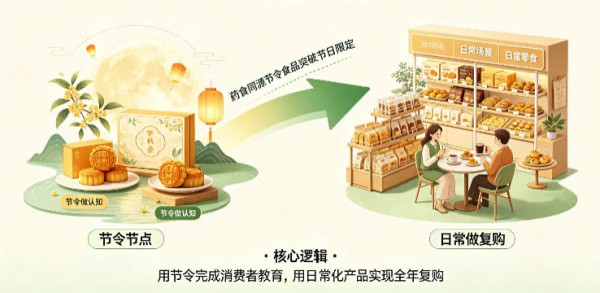
换句话说,只要产品足够好吃,消费者不会在意它叫月饼、酥饼还是糕点。药食同源月饼完全有可能脱离中秋场景,成为中式烘焙日常消费中的一个细分选项。
对母婴渠道的意义在于,节令食品的核心价值,不只是“节日卖一波”,而是通过节令完成消费者教育,再通过日常化产品实现全年复购。母婴渠道同样可以借鉴这一逻辑——中秋用药食同源月饼完成消费者认知,日常用药食同源烘焙系列承接全年消费,用节令做认知,用日常做复购。
2026年的月饼市场已经用数据证明:健康化不再是“加分项”,而是“入场券” 。低GI、清洁标签、药食同源三个维度的融合,正在成为食品行业的“新标配”。
对于正在转型全家营养的母婴渠道而言,月饼行业的这波健康化浪潮,实际上是在替母婴店做了一次大规模的市场验证——验证了哪些药食同源成分有热度,验证了孕产人群对低GI产品的需求,验证了“药食同源+日常零食化”的可行性。
当月饼行业已经跑通了“药食同源+低GI+日常化”的路径,母婴渠道完全可以把这套逻辑平移过来——用山药、茯苓、陈皮做儿童零食,用低GI配方做孕产点心,用节令做认知、用日常做复购。