“我们现在的利润,已经被卷到每瓶只挣一毛五左右。”
前不久的某次行业展会上,「营养品观察」团队听到一位营养代工从业者这样感慨。而这种“苦生意”恐怕绝非个例,因为就在几天前的另外一场行业展会上,我们还拍到了这样一幅画面:

12瓶起订即可贴牌、每瓶利润一毛五……即便您没有身处营养代工的生产一线,相信也能从这些文字中,感受到行业竞争的激烈程度。
01
千家工厂,卷生卷死
中国的营养代工企业到底有多少家?
精确的数字暂时还找不到,但综合各家研报、行业分享的内容来看,国内能够稳定承接广义营养品贴牌代工的工厂数量,至少在千家以上。少数头部工厂已形成规模优势,但大量的市场份额依旧分散于一众中小代工厂,行业集中度偏低。
这种分散的产业格局,则与下游品牌端的持续碎片化关系密切。
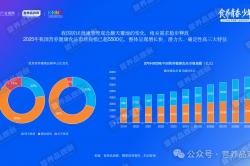
据欧睿相关数据,2015年至2025年十年间,我国营养健康食品长尾品牌市占率呈现提升趋势。以2024年为例,CR10的品牌市占率为33.4%,而长尾品牌(市占率低于0.01%的品牌)市占率为42.4%,新的垂类品牌层出不穷。
头部品牌资金充足、订单稳定,优先选择大厂,换取稳定的品控和差异化的产品方案;长尾品牌的需求大多是小批量、多批次、快速迭代,并不适配重资产、高固定成本的大型工厂,也就给响应灵活、成本弹性更强的中小代工厂留出了生存空间。
需求分化下,赛道演化出不同代工模式,主流分为OEM、ODM、JDM、CDMO四类。
OEM:相对传统的模式,几乎所有代工厂都可提供该服务。工厂只负责按要求加工制造,赚固定加工费,产品的配方、标准、原料方案等均由品牌提供。简单说,OEM模式中工厂卖的是单纯的生产能力;
ODM:相对进阶的模式,对工厂的技术积淀有较高要求。工厂提前储备成熟配方、现成样品库,品牌可直接选品贴牌,或者微调配方、包装。ODM模式中,代工厂卖的是“方案设计+生产能力”;
JDM:更强调双方协作的模式。品牌与工厂各自基于优势,一起参与产品立项、需求论证、配方打磨、工艺定型等关键环节,最终产出的产品是双方共创成果,更容易形成区别于市面通货的差异化卖点。
CDMO:头部工厂主推的一站式方案。工厂承接从前端需求拆解、靶点研究、配方开发、规模化生产、专利支撑、产品溯源体系搭建,以及上市之后配方迭代、工艺优化在内的完整闭环服务。
而最先被价格战裹挟、也是当下最拥挤的,就是OEM模式。
OEM本就是代工行业里最朴素的买卖:品牌出配方、标准、原料包材,工厂只负责按单生产,收取加工费。它不考验工厂的研发储备,不要求原创方案,比拼的核心要素只有三样:产能够不够、品控稳不稳、报价能不能更低。
与此同时,基础营养配方产能过剩的问题,也在加剧这种内卷态势。
所谓基础配方,就是维生素矿物质复合片等原料公开、配方简单、配方参数在国标与原料目录内高度标准化的品类。这类产品的生产流程已相当成熟,工厂之间更容易在成本、交付和报价上展开直接比较。一旦产能供给超过订单需求,价格便成为最直接的竞争手段。
长此以往,滑入低价竞争的漩涡,便是早晚的事。
02
向上延伸、向内打磨、向下覆盖
如何从单纯“卖产能”转向“卖方案、卖服务、卖差异化能力”,或许才是工厂走出内卷的关键。在多家头部营养代工厂的进化方向中,我们梳理出几条具备共性的路径。
其一:向上延伸,布局创新原料,构筑专利壁垒。
一方面,部分代工厂通过与上游原料企业联合开发、锁定独家供应或定制原料规格,从而在产品开发前端获得更多话语权;另一方面,更多头部工厂选择在剂型、工艺和生物利用度等环节积累专利壁垒。
以头部营养代工厂仙乐健康的实践路径为例,着眼于母婴营养品类,企业与上游原料商法蒙泰达成战略合作,臻选源自法国马约特岛红树林保护区的珍稀裂壶藻,打造高端DHA藻油原料,原料全程可追溯,纯净无杂质;而在剂型层面,仙乐健康于今年陆续推出了超微水溶科技等一系列专利技术,从吸收效率、口感体验等方面创新升级,为B端客户提供差异化解决方案。
其二:向内打磨,搭建一站式全链路代工服务。
头部工厂正在不断拓宽服务边界,不再局限于来料加工,把能力延伸至市场研判、配方开发、打样试产、法规注册、生产交付、产品溯源,甚至配套品牌营销支持,形成一站式全链路品牌服务。
以另一家头部营养代工厂百合股份为例,除核心的代工生产外,企业还与SGS、华测检测等多家国际国内权威第三方机构建立深度战略绑定,为品牌客户提供法规解读、检测验证、合规文件服务等,打造起研发创新、智能生产、严苛品控、全域市场服务四位一体的完整产业闭环。
其三:向下覆盖,加码自有品牌,沉淀终端认知。
除此之外,部分代工厂也开始尝试向下游走,加码自有品牌。
其背后的逻辑并不复杂,自有品牌一旦跑通,工厂就能分享品牌溢价,还能直接掌握终端需求、复购数据和消费者反馈,反哺代工业务的配方开发与产品迭代。更现实的价值在于,自有品牌可以一定程度上对冲代工订单的周期性波动,提升产能利用率。
随着内卷竞争的加剧,可以预见营养品代工行业会持续洗牌。靠低价抢单的工厂会不断被挤压,而手握技术壁垒、懂法规、理解终端需求、能够持续输出差异化产品能力的代工伙伴,才会在碎片化的品牌市场里,拿到长期议价权。