母婴行业生意的底层逻辑,是婴童数量和结构质量。
新生儿数量决定奶粉、纸尿裤、待产用品的短期基本盘;0-3、4-6、7-12岁、13-15岁分龄人口,决定奶粉、营养品、用品、辅食、玩具、托育、棉品、童装、儿童零食、学教、青少年成长等赛道的中长期容量;结婚对数、一胎二胎结构、宝妈代际变迁,则预判未来几年的消费人群画像与消费偏好。
今日,中童给大家盘点一份母婴人必须吃透的人口基本面:近15年全国新生儿总量、各省生育格局、分龄儿童比例、结婚登记、二胎三胎结构、宝妈代际变迁,看清我们正在服务的真实消费者,在存量周期里找准生意的确定性。
01
2010-2025年
全国&各地新生儿数量
回看2010—2025年全国出生人口长周期曲线,国内新生儿市场经历了一轮完整的起落周期。
2010至2016年,出生人口维持高位运行,2016年全面二孩政策释放红利,迎来近10年生育峰值。红利窗口过后,出生人口进入持续下行通道,从千万级规模逐步回落,出生率同步走低。同时,新生儿男宝数量始终高于女宝,但出生性别比整体呈现持续回落的大趋势。早年生育高峰阶段,新生儿性别差距相对更大;随着生育观念转变,男女新生儿数量差值逐步收窄。

数据来源:国家统计局
这组长达15年的数据,是母婴行业存量时代最直观的体现。过去十五年,行业从增量红利赛道,一步步转入存量绞杀格局。前端新生儿流量池持续收缩,是长期结构性趋势,决定了母婴行业未来十年的底层逻辑:存量深耕。
落到全国各省市自治区(不含港澳台)2010—2025 年新生儿数据,区域生育格局的分化趋势一目了然。

数据来源:国家统计局
整体来看,绝大多数省份新生儿总量,都跟随全国大盘呈现2016年前后冲高,随后持续回落的走势,但下跌幅度并不均衡。广东、河南、山东作为传统人口大省,常年稳居新生儿第一梯队,即便总量快速下行,但依托庞大的人口基底,行业底盘依旧扎实,市场生态相对成熟,蕴藏较多的增量机会,仍是母婴行业重点深耕区域。
值得关注的结构性现象是,西南、西部省份新生儿规模的下滑幅度,显著小于东部沿海、东北、华北省份。新疆近五年保持较强生育韧性,新生儿规模实现阶段性增长;北京、上海等一线城市人口基础相对稳定,以上海为例,新生儿数量波动平缓,下降幅度有限,高消费力家庭聚集,高端母婴服务、精细化会员运营拥有广阔空间。西南诸多省份同样具备不错的生育底盘,县域母婴市场保有稳定客群基础。
02
2.3亿婴童人口
中大童4阶段分龄数量
新生儿数据,是母婴行业观察市场的前置风向标,但仅仅盯着新生儿,会局限对母婴赛道的想象空间。
0-3、4-6、7-12岁、13-15岁分龄人口数据,能够更立体、精准地描绘完整的儿童存量人群版图。尤其在新生儿增量有限的当下,这套分龄人口结构,为品牌与渠道开拓中大童赛道、挖掘全生命周期消费价值,提供了扎实的数据底座。

从2026年婴童分龄人口数据来看,国内儿童存量市场拥有可观的体量,0-3岁人口3800万,4-6岁人口3900万,7-12岁人口10400万,13-15岁人口5000万,四类群体合计总量达2.3亿。
若按照每年700—800万的新生儿人口来推测,未来5年,婴童人口总量依然保持在2亿以上。其中,4-6岁中大童数量依然有4500万左右,稳固的中大童存量底盘,为门店跳出婴配粉、纸尿裤的内卷赛道,拓展儿童营养、用品、视力管理、青春期健康等品类提供了充足人群基础。
全国总量的大盘之下,区域市场的结构性机会,藏在各省分龄人口的差异版图之中。中童观察根据2010年 —2025年全国各省出生人口数据,按年龄队列滚动统计测算,得出2026 年各省0-3岁、4-6岁、7-12岁、13-15岁婴童分龄人口估算结果,具体如下图所示。

从总量格局来看,广东、河南、山东依旧稳居第一梯队,三省不仅0-3岁婴幼儿基数庞大,4-6 岁学龄前儿童体量同样领跑全国。广东4-6岁人群接近370 万,河南、山东也均突破220万。四川、河北、湖南、江苏、安徽、湖北、江西等省份,4-6 岁人口同样具备百万级规模,区域中大童市场基础扎实,是中大童业务落地的核心潜力区域。
对品牌与渠道而言,4-6岁人群是撬动中大童市场的第一抓手。在布局区域市场时,除了看当地新生儿数量,更要评估4-6岁存量盘子,针对性设计学龄前营养、成长护理等产品和服务,做好会员的延续运营,把存量人口优势转化为持续的经营增长。
03
结婚登记数震荡走低
二孩三孩占比近半
人口的代际传递,是一条完整的长链条。
前面我们从新生儿历史数据、各省分龄婴童存量、中大童人口梯队,看到当下存量市场的机会。而想要预判未来数年婴童大盘的走向,仅仅看已经出生的孩子远远不够,需要溯源到人口增长的源头:适婚人群、结婚登记数量、适龄生育女性规模。这一组基础指标,是决定未来新生儿供给、塑造下一代婴童人口底盘的底层变量。
结婚登记是生育行为的重要前置观察指标,婚育节奏的变化会滞后传导至新生儿规模,进而影响未来婴童市场的供给结构。
数据显示,2010—2025年全国结婚登记数量呈现先升后调的走势,在2013年达到阶段性高点后整体进入调整周期,期间存在小幅波动反弹。这一变化,本质是适婚人口代际更替、婚育节奏延后等多重因素共同带来的结构性调整。但结婚登记数量下行,不等于生育需求完全消失,生育观念、家庭养育成本、配套托育支持等因素,都会持续影响家庭生育决策。

要注意,结婚登记数据并不能完全等同于新生儿数量,二孩、三孩生育的存在,会打破先结婚、再生育的简单线性对应关系。
回顾历史公布的孩次结构数据,全面二孩政策落地之后,二孩出生占比一度冲高至51.2%,成为支撑阶段性出生人口的主力;后续随着积压二孩需求逐步释放,二孩占比缓慢回落,2022年二孩占比38.9%,三孩及以上占比15.0%,二孩与多孩合计占出生人口超5成。自2022年之后,官方不再对外持续公布年度分孩次出生占比数据。

据人口与母婴行业研究机构的持续跟踪测算,2023—2025年,二孩占比维持在 35%—38%区间,三孩及以上占比回落至8%—10%左右,两项相加接近半数,足以说明二孩、三孩家庭依旧是新生儿市场非常重要的组成部分。根植于国人 “多子多福” 的传统家庭理念,不少已婚家庭在养育条件允许的前提下,依然会规划再生育,持续贡献新生儿数量。
04
未来生育主力军
9300万新生代育龄女性
从适龄生育女性的人口结构来看,生育主力人群正在发生代际更迭。
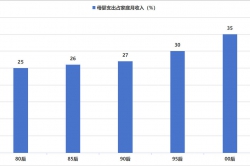
过去支撑新生儿高峰的80后群体,已经逐步退出核心生育窗口期;而90后,特别是95后、00后女性,成为当下及未来十年的主要生育群体。对比上一代,新一代适龄女性的人口总量有所收缩,这是中长期新生儿规模承压的底层背景。
数据显示,这期间每年出生女性从1995年的952万,震荡下滑至2005年的737万,十一年累计出生女性约9300万。到2030年,这批女性将整体进入20—35岁区间,恰好覆盖从婚育起步到多胎生育期的完整窗口,成为未来五年(2026—2030)中国母婴市场最核心的生育生力军。

作为新一代生育主力,这一代女性的成长背景、认知体系与消费逻辑,和80后、早期90后有着显著区别。她们普遍拥有更高的受教育水平,信息获取渠道丰富,消费决策更加理性独立,不再被动接受产品营销,更看重专业证据、真实体验与科学养育方案。在生育规划上,她们会综合考量个人发展、托育支持等多重因素,生育决策更加审慎,婚育年龄整体延后。
05
生育友好政策持续加码
稳固婴童市场长期底盘
人口基本面决定市场天花板,而政策体系则是调节生育决策、改善养育环境的重要变量。
如今,为改善家庭养育环境、提振生育水平,从国家到地方持续推出组合举措,一套涵盖经济补贴、休假保障、医疗医保、普惠托育、住房支持的全链条配套体系逐步成型,持续减轻家庭养育负担,夯实长期人口基本面。
顶层制度设计上,国家先后落地单独两孩、全面二孩、三孩政策,放开生育限制;2024 年国务院办公厅印发《关于加快完善生育支持政策体系推动建设生育友好型社会的若干措施》,从四大维度提出 13 项配套举措;个税专项附加扣除政策加码。依据国发〔2023〕13 号文,3 岁以下婴幼儿照护、子女教育专项附加扣除标准提高至每个子女每月2000 元,覆盖从婴幼儿阶段到全日制教育阶段,直接减少家庭个税支出。2025 年正式实施全国统一育儿补贴制度,这是我国首次推出普惠性现金育儿补助,标志生育支持从医疗、假期延伸到直接现金补贴。
此外,在国家基础标准之上,全国已有23个省份结合本地实际,形成国家基础补贴+地方加码的双层补助体系。部分城市对二孩、三孩家庭发放一次性生育奖励或长期按月补助。例如攀枝花2021年率先对二孩及以上家庭按月发放育儿补贴;呼和浩特、武汉东湖高新区、山东济南、河南郑州、浙江杭州、四川雅安、湖北天门、安徽合肥、广东深圳等城市也先后推出差异化养育补助方案,既有按月持续发放的长期补贴,也设置一次性生育奖励,多地针对多孩家庭设计阶梯式补助标准,持续降低多孩家庭养育压力。

全国各省普遍修订人口与计生条例,建立产假、配偶陪产假、父母育儿假三位一体休假体系:各省基础产假延长至158 天及以上;普遍设置15天左右男方陪产假;子女3周岁前,夫妻每年享有5—20天不等育儿假,休假期间视为出勤,工资福利待遇不变。部分省份进一步加码,如四川设置20天婚假,婚前婚检额外增加婚假;生育三孩可申请再延长生育假,推动夫妻共担育儿责任,缓解女性独自育儿压力。
全国生育保险持续扩容,逐步将灵活就业人员、新业态劳动者纳入保障范围,生育津贴实现直达个人。全国所有省份已将合规辅助生殖项目纳入医保,帮助有生育困难家庭降低治疗支出;28 个统筹地区实现政策范围内住院分娩费用 “无自付”,多地扩大产检报销额度,分娩镇痛纳入医保报销范围。同时,基层医疗机构强化早孕关爱门诊、孕前优生健康检查、儿童保健服务,完善孕前、孕期、产后、儿童保健全周期优生优育服务链条,提升生育力保护与母婴健康水平。
托育短缺,是制约家庭生育决策最核心的现实障碍之一。国家持续推动普惠托位建设,持续提升每千人口 3 岁以下婴幼儿托位数,持续新增普惠托育名额,鼓励企事业单位、社区开办托育点,支持民办托育机构转型普惠机构。同时推进幼儿园托班建设,鼓励招收2—3岁幼儿,打通托育与学前教育衔接,缓解双职工家庭婴幼儿照护难题,减少 “想生不敢生” 的现实阻碍。
客观来看,生育支持政策的传导是一个缓慢过程,政策红利不会立刻带来新生儿数量的爆发式反弹。生育决策是家庭综合收入、托育、住房、个人发展的综合权衡,配套政策只能逐步改善养育环境,难以逆转适龄生育女性总量下行的长期人口趋势。但这套体系的持续落地,能够稳定生育预期,保护二孩、三孩家庭的生育意愿,稳住新生儿的基本盘,也持续改变新一代家庭的育儿消费习惯。