77年间,我国从粮票时代走到了成分表时代,从“有什么吃什么”走到了“缺什么补什么”。餐桌上的变化,是国力变迁最诚实的注脚;而营养观念的迭代,则是一部浓缩的国民健康认知进化史。
今年国庆长假,健康礼赠再次成为消费市场的焦点。京东健康数据显示,燕窝、阿胶等传统滋补品销售额同比激增205%,赖氨酸、蛋白粉等现代营养补充剂增幅分别达200%和85%。健康礼赠,正在取代传统烟酒茶,成为国庆消费的新硬通货。
而中国人对营养的理解,正在经历一场跨越四代人的认知迭代。这四代人,恰好对应着新中国从站起来、富起来到强起来的历史阶段。
01
60岁+:生存型营养有饭吃就行
对于60岁以上的老年群体,营养观念的核心是生存。他们经历过物质匮乏年代,吃饱本身就是最大的营养。这一代人对保健品的态度往往两极分化:要么深信“药补不如食补”,要么对一切“花钱买健康”的行为持怀疑态度。
但这一群体正在被市场重新定义。2024年我国60岁以上人口已超3亿,占比达21.8%,老年人群营养不良风险高达41.2%。国家税务总局数据显示,2025年上半年老年营养保健品销售收入同比增长30.1%。值得注意的是,新银发群体——退休金充裕、健康意识觉醒的60-70岁人群——中65.9%会主动购买和服用营养补充剂。
这启示我们:银发群体的核心痛点不是“要不要补”,而是“怎么选”。品牌需要提供的是降低决策门槛的方案,而非堆砌功效宣称。老年营养食品品牌CR10仅24.90%,市场高度分散,谁先建立信任标准,谁就能占据这个50%以上市场份额的赛道。
02
40-55岁:功能型营养多吃肉补身体
40-55岁的中年群体,营养观形成于改革开放后的物质丰裕期。大鱼大肉曾是生活改善的标志,“多吃肉补身体”是这一代人根深蒂固的信念。
但身体开始亮红灯了。血脂异常超4亿人,甘油二酯油品类中中老年消费群体占比达49%,核心诉求明确指向“改善高血脂”“预防心脑血管疾病”。低GI食品增速领跑整个健康食品赛道,减盐调味品需求持续升温。
这一群体的消费行为呈现鲜明的功能驱动特征:他们不关注“成分表”,但极度关注“吃了有没有用”。中青年家庭人群占健康食品消费的32%,关注“全家健康”和“减脂控重”,是家庭消费场景的核心决策者,但更在意实用性和性价比。
面向新中年的沟通,关键在场景化而非成分化。用“降血脂”“控血糖”这类直接关联的健康场景说话,比罗列营养素含量更有效。
03
30-40岁:配比型营养
控糖控油,关注营养素配比
30-40岁的新中产一代,是营养观念发生质变的转折点。他们不再满足于吃什么,开始追问“吃多少”“怎么配”。
凯爱瑞《2024新中产营养白皮书》显示,2.5亿新中产人群中,94%关注免疫健康,72%期望管理血糖。35-45岁客群在功能医学健康管理服务中的占比从11.4%提升至18.2%,增幅接近60%。这一代人已经具备了基础的营养学知识框架,“控糖控油”从个人选择演变为社交谈资。
这个群体是成分教育的放大器,他们不满足于“这个产品好”,而是要知道“为什么好、好在哪里、剂量多少才科学”。品牌在面向这一层做沟通时,产品页面的配方透明度和第三方检测报告,比任何广告语都有说服力。
04
30岁以下循证型营养
个性化、看原料、讲剂量
30岁以下的新一代正在改写营养消费逻辑。
Euromonitor数据显示,25—35岁人群在保健品市场消费占比从2020年的18%跃升至2025年的35%。增速最快的品类是褪黑素、护肝片、益生菌和辅酶Q10——不是增强型保健品,而是让人不那么快垮掉的止损型产品。45%的护肝片卖给了90后,其中15%的订单在凌晨完成;95后和00后买走约三分之一褪黑素。Z世代营养补充剂年均增速达18.7%,是行业平均的两倍。
他们决策时兼具成分党的理性与即时满足的诉求:查文献→看临床数据→比对剂量→验证原料→确认是否匹配生活节奏→下单。45%会主动查看第三方检测报告,品牌溢价在循证面前几乎失效,而“不方便吃”“吃了没感觉”比“太贵”更致命。
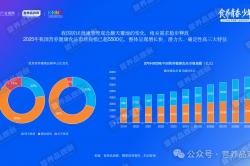
2025年中国精准营养市场规模预计突破800亿元,年增长率40%,定制产品复购率58%,接近传统产品的两倍。面对新一代,没有数据的营销等于没有营销,但只有数据、没有场景同样无效。
一套话术卖不了四代人
四代营养观念的差别,意味着渠道和品牌必须做分层沟通。在药店渠道,面向银发群体的营养品陈列需要与慢性病管理绑定,配合专业药师的面对面推荐;面向新生代营养品,则需要通过内容电商和私域社群完成“科普→信任→转化”的链路闭环。
同一个国庆节,四代人,四种营养。代际差别的背后,是77年国力变迁在每一代人身上刻下的认知烙印。如果能读懂这道代际鸿沟,在一个14亿人的健康认知持续迭代的时代里,品牌就会找到穿越代际、穿越周期的位置。