2026年的母婴市场,寒意仍在中下游传导。当上游品牌的集中度进一步提升、品牌方对市场秩序的控盘力度达到史无前例的量级时,渠道端的洗牌正以前所未有的速度拉开帷幕。
在过往的粗放时代,母婴门店的生存逻辑很简单:靠通货大牌引流,靠定制品或者杂牌赚钱。然而,在中童传媒近期的全国市场深度走访中,我们听到最多的一句感慨却是:“这套老办法失灵了。”通货的价格战让门店不仅赚不到钱,甚至连进店客流都留不住;而为了高毛利去强推无品牌拉力的纯定制品,又极度透支导购的精力和消费者的信任。
在“不推没利润,硬推伤客情”的两难博弈中,母婴终端亟需一种能够打破零和博弈的新模式。值得注意的是,一批敏锐的区域连锁已经悄然完成了转身,在奶粉核心盘上重仓押注“第三条路”:B2B共建品。
这种被部分区域母婴连锁视作“新思路”的B2B共建品,究竟是什么?它又凭什么能让多位母婴连锁负责人们心甘情愿地为其倾斜核心陈列与主推资源?
01
进退维谷
终端亟需跳出“通货与定制”
极端博弈
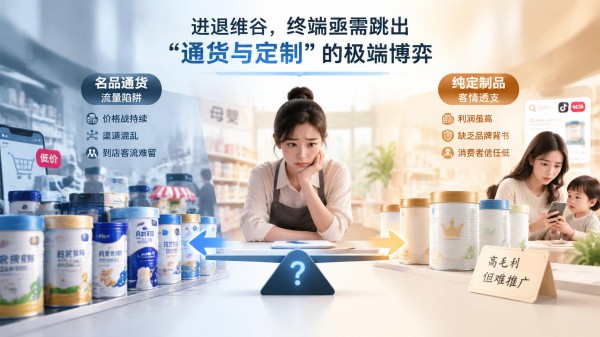
要理解B2B共建品的爆发逻辑,必须先剖析当下门店在奶粉盘上深陷的“双重困境”。
第一重困境,是名品通货的“流量陷阱”。
作为全渠道铺货的主流大单品,通货曾是门店赖以生存的流量基石。但在存量竞争甚至减量竞争的大背景下,通货陷入了极其惨烈的内卷。尽管今年各大品牌方都在严打窜货乱价,但通货渠道过于庞杂,大部分连锁在通货上陷入了“通货利润低,不卖又没客流”的尴尬境地。门店即便费尽心思做活动引流,最终往往沦为其他低价渠道的“义务体验店”。
第二重困境,是纯定制品的“客情透支”。
为了避开通货的价格战,大量母婴门店在过去几年拥抱高毛利的“定制品”。这类产品利润空间相对较高,然后定制品看似丰满,现实则很骨感。品牌方对于定制品往往秉持着“渠道主推”的态度,没有额外的种草与营销投入。
新一代母婴消费者是伴随着小红书、抖音成长起来的“成分党”和“考证党”,当导购在门店内极力推荐一款利润品时,宝妈的第一反应是拿出手机搜索。如果全网“查无此物”,消费者的信任度会瞬间降至冰点。这种依赖导购“推品”的模式,不仅造成了严重的库存积压和效期危机,更让门店打上了“只卖贵的、不卖对的”的负面标签,影响门店的自然流量。
在这两种极端博弈下,渠道发现:左手是无底线的价格战,右手是日益枯竭的客情池。旧的选品天平已经彻底倾斜,渠道呼唤一种既能保障合理利润,又自带一定势能和流量加持的新商业物种。
02
何为“第三条路”?
解码B2B共建品
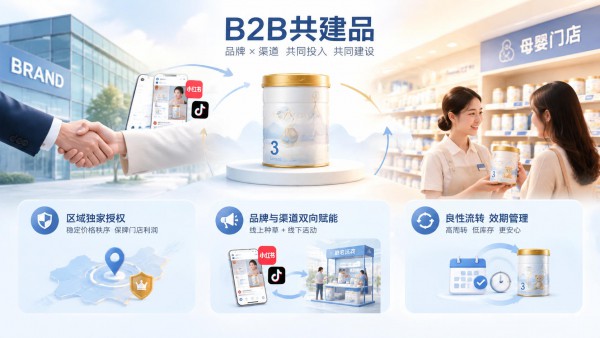
在通货与定制品的断层之间,B2B共建品应运而生。它是品牌方与优质渠道商之间基于长期主义构建的“共同投入、共同建设”的产品。
相比于传统的供销关系,B2B共建品建立起了三大不可复制的硬核壁垒:
其一,区域独家授权与铁腕控盘体系。
B2B共建品在特定区域内仅授权给极少数符合标准的渠道独家经营。这种排他性减少了跨渠道比价的可能。同时,产品终端零售价通常位于大众消费的舒适带,不盲目追求超高端,反而为门店预留了合理且绝对稳定的毛利。稳定规范的价格秩序,让门店推得安心,让消费者买得放心。
其二,品牌与渠道的双向资源奔赴。
这是B2B共建品最具吸引力的一环。品牌方不仅提供好产品,更带着“弹药”下场。在前端,品牌方大区或总部会预留专项市场费用,在小红书、母婴垂类APP持续进行精准种草,为产品打下坚实的品牌认知基础;在落地端,直接提供新客试用、转奶补贴、线下联合活动等全方位赋能。
其三,良性流转与效期红线管理。
当前,被“新鲜”、“一次成粉”等概念深度教育的消费者,对产品新鲜度的要求已近乎苛刻。出厂超半年的奶粉都会面临销售阻力。相较于纯定制品极易造成的库存停滞,B2B共建品因为有总部的流量倾斜和科学的产销规划,流转率极高。门店库存周转健康,效期优良,直接拉升了顾客的复购体验。
商业的演进,总是在每一次的破局与重构中螺旋上升。
B2B共建品提供了一种新的可能性。它提醒我们,面对愈发理智、要求严苛的新一代母婴家庭,唯有上游品牌回归价值赋能,下游终端回归专业服务,双方合力在产品供给和流量运营上“双向奔赴”,才能蹚出一条穿越周期的康庄大道。在这场没有退路的存量生死战中,重仓共建、互信共赢,就是母婴渠道破局破卷的最优解。