2026年接下来的时间该如何布局?各大品牌应当抓住哪些潜力机会点和热门概念?消费发展的方向应该指向何处?
近日,魔镜洞察发布《2026年半年度消费新潜力白皮书》,其中就母婴相关类目的内容摘录如下:
01
市场概览——
存量竞争下线上母婴大盘量跌价升,
年轻群体消费力突出
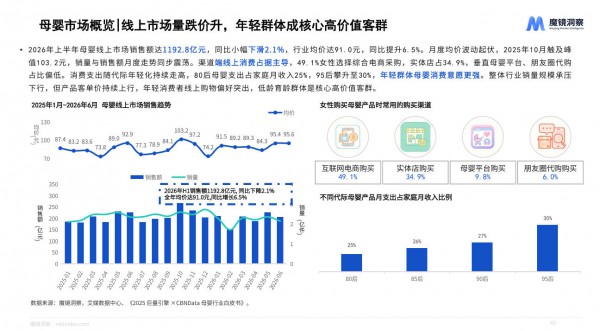
2026年上半年母婴线上市场整体销售额1192.8亿元,同比下滑2.1%,行业均价91.0元,同比上涨6.5%,行业增长核心依靠客单价提升。
渠道端综合电商为核心采购渠道,占比49.1%,实体店占34.9%。
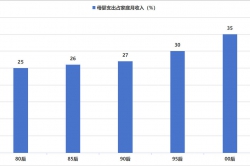
人群层面95后为核心消费群体,母婴支出占家庭月收入30%,显著高于80、85后,年轻父母“精养”意愿更强。
02
细分类目——
奶粉、尿裤刚需品类增长承压,
孕产出行功能赛道高增,
结构性高端化,细分差异化成突围关键
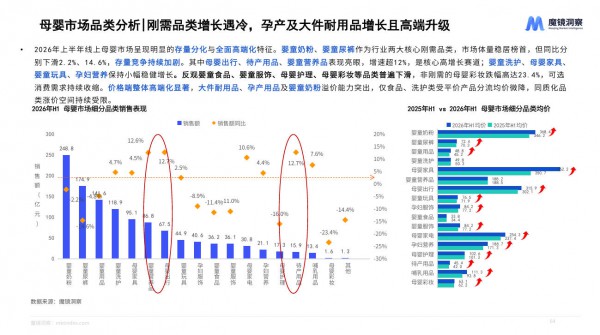
细分品类来看,2026年上半年线上母婴市场呈现明显的存量分化与全面高端化特征。婴童奶粉、婴童尿裤作为行业两大核心刚需品类,市场体量稳居榜首,但同比分别下滑2.2%、14.6%。
母婴出行、待产用品、婴童营养品表现亮眼,增速超12%,是核心高增长赛道;婴童洗护、母婴家具、婴童玩具、孕妇营养保持小幅稳健增长。而婴童食品、婴童服饰、母婴护理、母婴彩妆等品类普遍下滑,非刚需的母婴彩妆跌幅高达23.4%,可选消费需求持续收缩。
价格维度呈现结构性高端化,母婴家具、安全座椅、待产礼盒等大件耐用品均价大幅上涨,待产用品均价同比提升8.1%。品类迭代逻辑清晰:基础一次性耗材需求萎缩,功能型、舒适型、场景成套产品更受青睐;单纯走量低价单品竞争力持续减弱,赛道细分、差异化功能是品牌突围核心路径。
03
出行赛道——
量价齐升,
政策与安全意识提升驱动高增,
产品向舒适智能轻量化迭代
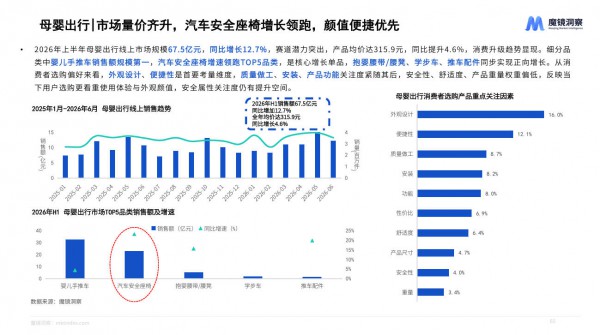
2026上半年母婴出行赛道量价齐升,线上规模67.5亿元,同比增长12.7%,均价315.9元,同比上涨4.6%,消费升级趋势明确。
细分品类中婴儿手推车销售体量第一,汽车安全座椅增速领跑,同比增长23.2%,抱婴腰凳、推车配件同步正向增长。
政策端安全座椅行业门槛抬高,新国标GB27887-2024落地,倒逼产品合规升级;市场普及度提升,有车家庭安全座椅拥有率88.1%,但常态化使用率仅59%,市场渗透仍有巨大空间。
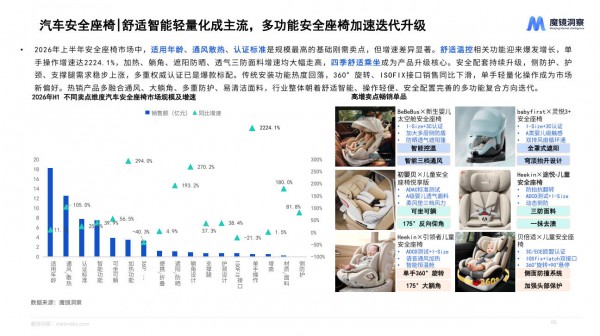
产品迭代聚焦舒适智能轻量化,通风温控、大躺角、单手操作增速暴涨,传统360°旋转、ISOFIX基础功能热度下滑。
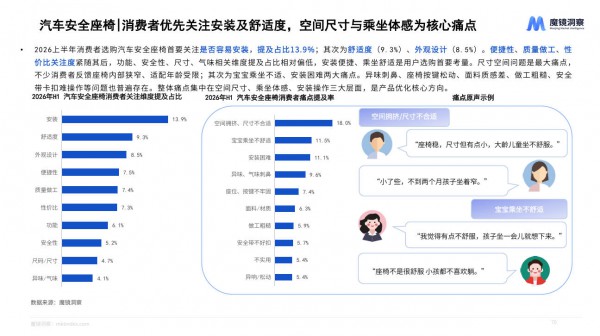
用户选购优先看重外观便捷性,安全关注度偏低;空间狭窄、乘坐不适、安装繁琐是核心消费痛点,长线舒适、简易操作、多重安全认证成为产品核心升级方向。
04
待产用品——
靠均价拉动增长,
行业集中度持续提升,细分品类分化,
线上种草驱动消费决策
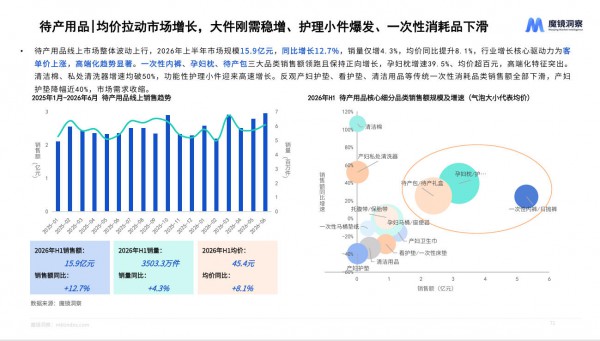
2026上半年待产用品市场规模15.9亿元,同比增长12.7%,销量仅增4.3%,增长完全依靠均价拉动,均价同比上涨8.1%,高端化趋势显著。
一次性内裤、孕妇枕、成套待产包为销量基本盘,孕妇枕增速39.5%,清洁棉、私处清洗器等功能性护理小件增速突破50%;传统产妇护垫、看护垫等基础消耗品需求大幅下滑。
行业集中度持续走高,马太效应凸显,中小品牌转向孕妇枕、高端待产包等细分赛道寻求生存空间。
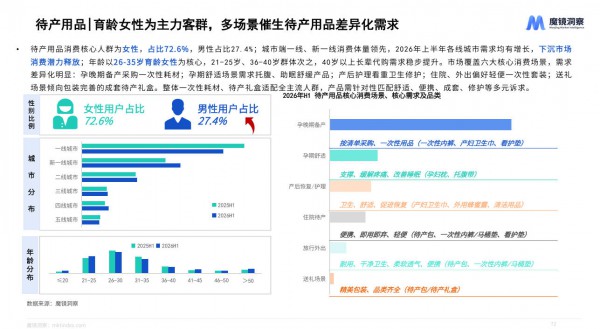
消费端女性决策占比72.6%,26-35岁育龄女性为核心人群,一线、新一线消费体量领先,下沉市场需求稳步释放;短视频与内容社区构成核心种草阵地,用户重点关注待产清单、单品测评。
05
AI玩具——
市场快速扩容,早教益智为核心,
交互体验驱动消费决策
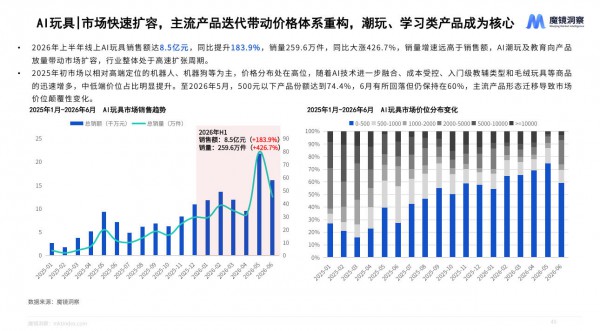
2026年上半年线上AI玩具销售额达8.5亿元,同比提升183.9%,销量259.6万件,同比大涨426.7%,销量增速远高于销售额,AI潮玩及教育向产品放量带动市场扩容,行业整体处于高速扩张周期。
价格带方面,2025年初市场以相对高端定位的机器人、机器狗等为主,价格分布处在高位,随着AI技术进一步融合、成本受控、入门级教辅类型和毛绒玩具等商品的迅速增多,中低端价位占比明显提升。至2026年5月,500元以下产品份额达到74.4%,6月有所回落但仍保持在60%,主流产品形态迁移导致市场价位颠覆性变化。
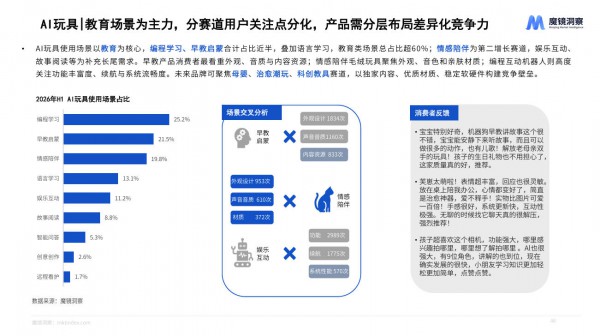
AI玩具使用场景以教育为核心,编程学习、早教启蒙合计占比近半;情感陪伴为第二增长赛道,娱乐互动、故事阅读等为补充长尾需求。早教产品消费者最看重外观、音质与内容资源;情感陪伴毛绒玩具聚焦外观、音色和亲肤材质;编程互动机器人则高度关注功能丰富度、续航与系统流畅度。
消费者对AI玩具的核心不满集中在交互体验差、实用性弱及产品操作繁琐,另有部分消费者反馈续航不足、尺寸适配偏差、做工粗糙等问题。