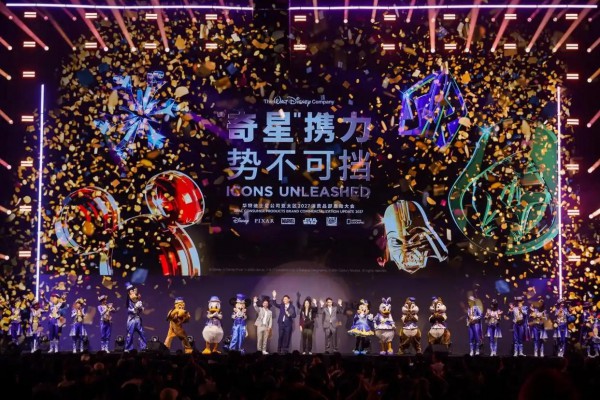
近日,华特迪士尼一年一度的消费品部启动大会落幕。表面上是一场片单发布会,实则为玩具行业提供了一份生产排期表。
01
片单即排产表
18个月定生死
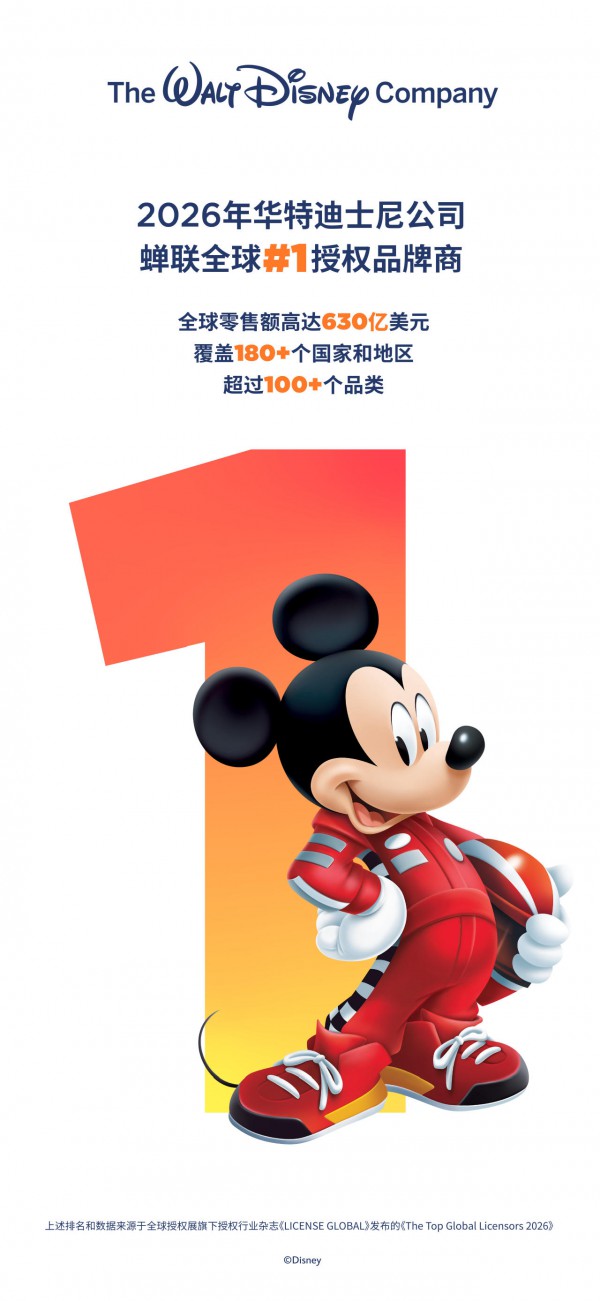
作为连续多年蝉联全球第一的授权品牌商,迪士尼全球零售额高达630亿美元,覆盖180多个国家和地区以及超过100个品类。过去玩具企业的惯常做法是等待电影走红后再开模生产,本质上是在比拼供应链的反应速度。如今规则已经发生转变,企业需要在IP尚未正式推出前,提前完成战略性布局。
《玩具总动员5》《冰雪奇缘3》《疯狂动物城3》《复仇者联盟5》《星球大战:Starfighter》……这份片单从2026年延续至2029年。这不仅是消费者的观影清单,也是玩具企业的生产倒计时。
迪士尼消费品部亚太区高级副总裁林家文透露,衍生品开发提前18个月启动。18个月并非简单的提前量,而是决定能否入局的关键窗口。若等到电影上映并引发热度后再跟进订单,通常已错失最佳时机。
02
IP运营不赌爆款
转向长期资产配置
迪士尼不再以短期爆款为追逐目标。米奇此类经典IP采取长期持有策略,草莓熊、疯狂动物城类新IP则提前一到两年进行规划,包括市场调研与资源配置。其核心逻辑在于拒绝依赖偶然性爆款。
联名合作同样呈现出明确的层级划分。普通授权仅涉及产品外观的更换,深度联名则从设计、陈列到传播进行全链路整合。迪士尼所着力规避的,正是消费者的审美疲劳。在迪士尼看来,IP不是贴上去的,而是养出来的。
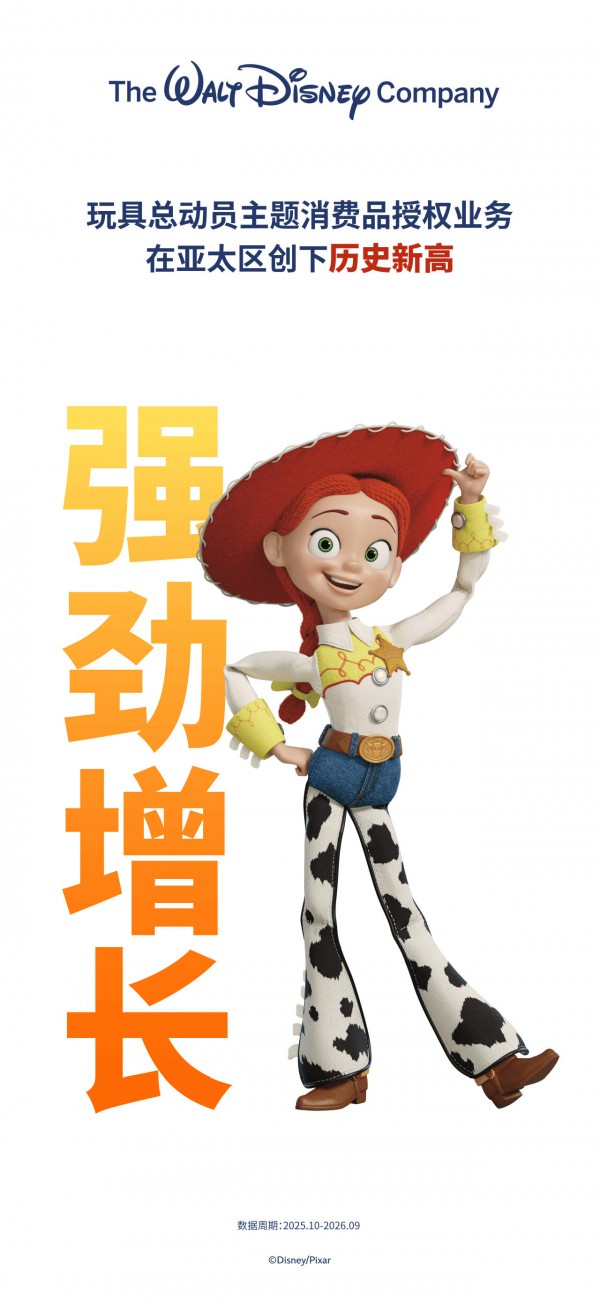
市场反馈印证了这一策略的有效性。迪士尼消费品亚太区26财年业绩与增长双双创下历史新高。过去12个月内,《疯狂动物城》主题消费品授权业务在亚太区增长超过3倍,正值该片上映10周年;《玩具总动员》主题消费品授权业务亦在亚太区创下历史新高。
03
跨境B2C打开
从代工出海转向品牌出海
大会透露,亚太区已有超100家授权企业参与跨境合作。2027年,迪士尼将启动B2C跨境业务,与海外电商平台合作,直接触达消费者。
中国玩具企业目前呈现出两条路径。名创优品、泡泡玛特属于渠道型出海,依托自身海外门店网络;布鲁可属于制造型出海,借助迪士尼品牌背书与电影上映节点获取订单。
而B2C通道的开启,意味着模式发生根本性转变。以往企业以代工为主,获取加工费用;如今则有机会直接触达海外用户,积累用户数据并塑造品牌,从代工出海转向品牌出海。当然,由于文化差异、法规限制以及消费习惯的不同,也存在着不可忽视的风险。
04
体验经济成为主线
授权门槛随之抬高
华特迪士尼公司消费品部亚太区高级组总裁及总经理林家文表示,一个角色可以变成一款产品,一款产品可以激发一次体验,一次体验又会让消费者更喜欢那个故事。这种跨内容、跨平台、跨体验的联动能力,是迪士尼特有的竞争优势。换言之,玩具不再只是货架上的商品,而是体验链条中的一环。
同时,迪士尼也在抬高合作的门槛。过去玩具企业拿授权拼的是产能、成本和铺货速度;现在迪士尼需要的是能够参与IP二次创作,将产品做成体验触点的合作伙伴。
迪士尼的片单提供故事源头,消费者提供持续需求,玩具企业要做的,是链接两者。玩具行业的竞争核心,正转向对消费者的洞察、产品叙事的深化以及IP生命周期的延展。谁能将授权产品从儿童货架带入成年人的收藏柜与社交圈,谁就有机会在下一轮增长中占据先机。而那些依赖爆款红利、停留于表面贴标的企业,则可能在下一轮的洗牌中被淘汰。