2026年,AI玩具在技术与市场双重驱动下快速升温,但中美两地几乎同时给出两种监管答案。
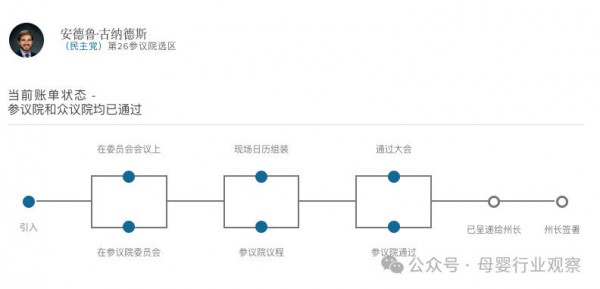
美国众议员提出《AI儿童玩具安全法案》,拟禁止在美制造、进口、销售或分销集成AI聊天机器人的儿童玩具及育儿用品;加州参议院则以39比0通过SB 867,拟对面向18岁以下人群的AI聊天玩具实施四年禁售禁产。
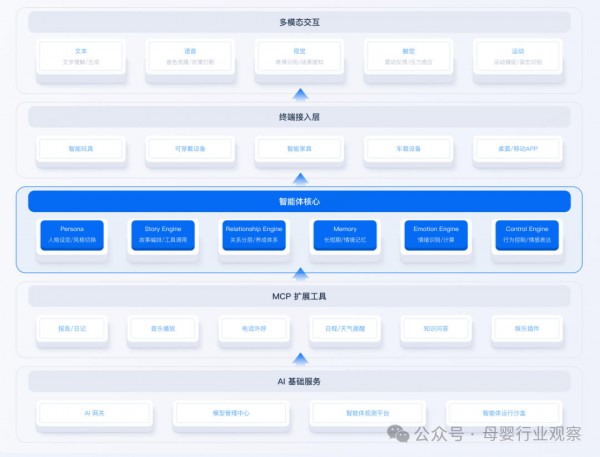
中国则发布首个《人工智能(AI)玩具通用技术规范》团体标准,由69家企事业单位共同编制,并在9月推动两项国家标准指导性技术文件立项。
同样是面对AI玩具,美国选择“先停后管”,中国选择“先立规再发展”。差异并非简单的严与松,而是治理节奏不同。
美国禁令背后,是风险已被具体事件触发。PIRG 2025年测试显示,部分AI玩具在持续互动中频繁涉及性、毒品等敏感话题,甚至给出危险行为建议。更关键的是,主流AI服务商条款普遍禁止13岁以下儿童在无监督下使用,但相关模型仍被授权进入玩具。监管层因此认为,在安全标准缺位时,禁售是最直接的止血方式。
中国的思路则建立在产业现实之上。2025年中国AI玩具市场规模已达290亿元,2026年预计达342亿元,中国贡献全球AI玩具市场36%以上份额。面对超过1500家相关企业,简单禁售既不现实,也会把市场让给灰色产品。团体标准覆盖产品安全、网络安全、内容安全、付费管控、网络沉迷防治及儿童信息保护六大维度,本质上是把“什么能做、什么不能做”转化为可检测、可认证的技术语言,让合规企业有路可走,让不合规产品加速出清。
从产业竞争看,两种路径正在塑造不同的竞争壁垒。美国禁令短期内可能让本土AI玩具创新放缓,初创企业面临收入损失和监管不确定性;中国标准先行则可能帮助头部企业在出海时获得“合规背书”。但标准并非万能。团体标准属于自愿采纳,效力取决于市场认可和供应链执行;美国禁令即便落地,也要面对执法成本和法律挑战。两者最终都要回答同一个问题:从纸面规则到产品全生命周期,最后一公里如何走通。
对行业而言,AI玩具的竞争,正在从“谁更会聊天”转向“谁更安全、更合规”。未成年人保护、数据隐私、内容审核、防沉迷,不再是营销加分项,而是准入门槛。美国踩下刹车,中国装上护栏,路径不同,但都在把AI玩具推向同一个方向——技术可以拟人,责任不能虚拟。